Nghị định 384/2026/NĐ-CP: Tiêu chí xác định hàng hóa có xuất xứ Việt Nam từ 1/1/2027


Nghị định 384/2026/NĐ-CP có hiệu lực từ ngày 1/1/2027, quy định việc xác định xuất xứ Việt Nam đối với hàng hóa sản xuất và lưu thông trong nước. Doanh nghiệp cần nắm rõ tiêu chí xuất xứ, cách tính hàm lượng giá trị Việt Nam (VVC) và trách nhiệm lưu hồ sơ để chuẩn bị áp dụng đúng quy định.
1. Nghị định 384/2026/NĐ-CP áp dụng cho đối tượng nào?
Ngày 9/10/2026, Chính phủ ban hành Nghị định 384/2026/NĐ-CP quy định xác định xuất xứ Việt Nam đối với hàng hóa sản xuất và lưu thông trong nước. Theo Điều 1 và Điều 2, đối tượng áp dụng gồm thương nhân tham gia sản xuất, thương mại hàng hóa lưu thông trong nước và các cơ quan, tổ chức, cá nhân liên quan.
Nghị định không điều chỉnh các nội dung sau:
- Việc xác định xuất xứ để áp dụng biện pháp chứng nhận xuất xứ đối với hàng xuất khẩu, nhập khẩu.
- Cách ghi nhãn và trình bày các nội dung bắt buộc khác trên nhãn hàng hóa.
- Hoạt động truy xuất nguồn gốc sản phẩm, hàng hóa.
2. Các tiêu chí xác định hàng hóa có xuất xứ Việt Nam
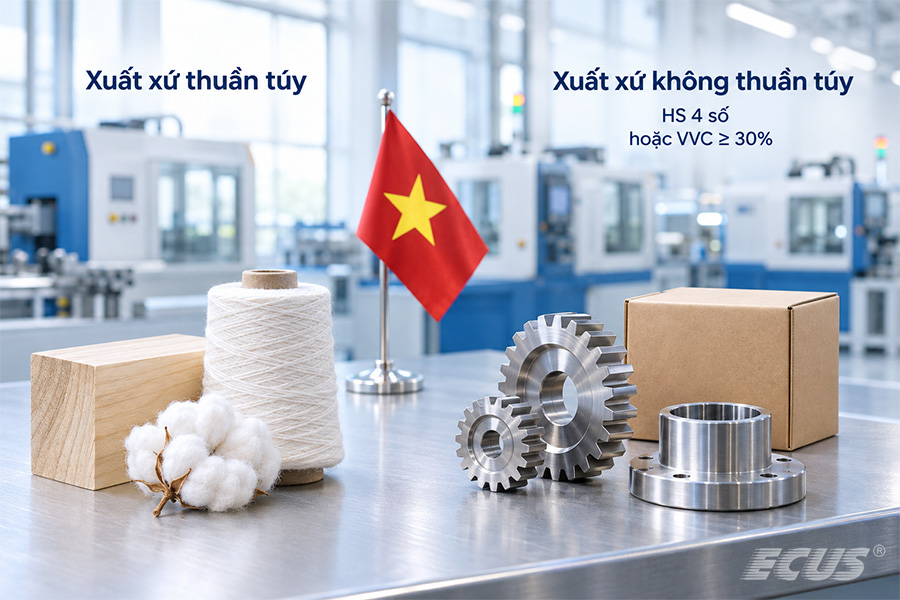
Điều 4 phân chia hàng hóa có xuất xứ Việt Nam thành hai nhóm: xuất xứ thuần túy và xuất xứ không thuần túy.
2.1 Hàng hóa có xuất xứ thuần túy Việt Nam
Điều 5 quy định 10 trường hợp, gồm cây trồng được trồng và thu hoạch tại Việt Nam; động vật được sinh ra hoặc nuôi dưỡng tại Việt Nam; khoáng sản được khai thác từ đất, nước, đáy biển hoặc dưới đáy biển Việt Nam và các trường hợp khác đáp ứng điều kiện tương ứng.
Doanh nghiệp cần đối chiếu nguồn gốc và quá trình hình thành sản phẩm với từng trường hợp, thay vì chỉ căn cứ nơi mua, nơi đóng gói hoặc địa điểm bán hàng.
2.2 Hàng hóa có xuất xứ không thuần túy Việt Nam
Theo Điều 6, hàng hóa được xem xét theo tiêu chí chuyển đổi mã số hàng hóa hoặc hàm lượng giá trị Việt Nam (VVC) tối thiểu 30%.
Với tiêu chí VVC, nghị định quy định hai công thức:
Công thức trực tiếp:
VVC = (Trị giá nguyên liệu có xuất xứ / Giá xuất xưởng) × 100%
Công thức gián tiếp:
VVC = [(Giá xuất xưởng − Trị giá nguyên liệu không có xuất xứ) / Giá xuất xưởng] × 100%
Thương nhân lựa chọn công thức trực tiếp hoặc gián tiếp, áp dụng trong năm tài chính. Giá xuất xưởng và trị giá nguyên liệu phải xác định theo Điều 3; không tùy ý lấy giá bán lẻ làm giá xuất xưởng.
Ví dụ: Giá xuất xưởng là 100 triệu đồng, trị giá nguyên liệu không có xuất xứ là 65 triệu đồng thì VVC theo công thức gián tiếp bằng 35%. Đây mới là kết quả tính VVC; kết luận xuất xứ còn cần đối chiếu các quy định liên quan về sản phẩm và quá trình sản xuất.
Trị giá vật liệu đóng gói, bao bì chứa đựng là một phần cấu thành hàng hóa được tính vào VVC. Riêng hàng thuộc lĩnh vực công nghệ thông tin, công nghệ số có quy định về các chi phí tạo giá trị tại Việt Nam và ngoại lệ tương ứng tại Khoản 4, Điều 6.
2.3 Công đoạn gia công, chế biến đơn giản
Điều 7 quy định công đoạn gia công, chế biến đơn giản không được xét khi xác định xuất xứ Việt Nam. Các trường hợp gồm:
- Thay bao bì, đóng gói đơn giản.
- Dán hoặc in nhãn, logo lên sản phẩm, bao bì.
- Phân loại, trộn đơn giản không làm thay đổi bản chất hàng hóa.
- Lắp ráp đơn giản và các công đoạn khác được liệt kê.
Doanh nghiệp cần đánh giá đúng công đoạn thực tế, không mặc nhiên xác định xuất xứ Việt Nam chỉ vì có thao tác đóng gói hoặc dán nhãn trong nước.
Các yếu tố không cấu thành hàng hóa như nhiên liệu, năng lượng, dụng cụ, khuôn và những yếu tố khác tại Điều 8 cũng cần được phân biệt khi đánh giá xuất xứ; đồng thời lưu ý ngoại lệ tại Khoản 4, Điều 6.
3. Doanh nghiệp cần chuẩn bị gì trước ngày 1/1/2027?
3.1 Rà soát sản phẩm và thông tin xuất xứ đang công bố
Doanh nghiệp nên lập danh sách sản phẩm đang thể hiện xuất xứ Việt Nam trên nhãn, bao bì, tài liệu hoặc vật phẩm chứa thông tin liên quan. Với từng sản phẩm, cần xác định đơn vị sản xuất, nguồn nguyên liệu, công đoạn thực hiện và căn cứ xuất xứ đang sử dụng.
Việc rà soát nên có sự phối hợp giữa bộ phận sản xuất, mua hàng, kế toán, xuất nhập khẩu và bộ phận phụ trách thông tin sản phẩm để tránh dữ liệu không thống nhất.
3.2 Chuẩn hóa dữ liệu phục vụ đánh giá tiêu chí
Tùy sản phẩm và tiêu chí đánh giá, doanh nghiệp nên chuẩn bị:
- Danh mục nguyên liệu, mã HS và nguồn cung.
- Chứng từ về nguồn gốc, trị giá nguyên liệu.
- Bảng kê nguyên vật liệu, định mức và mô tả quy trình sản xuất.
- Dữ liệu xác định giá xuất xưởng, bảng tính VVC nếu áp dụng.
- Tài liệu giải thích các công đoạn gia công, sản xuất thực tế.
Nên lưu kết quả đánh giá theo từng mã sản phẩm và rà soát lại khi thay đổi nguyên liệu, nhà cung cấp hoặc quy trình. Việc này giúp doanh nghiệp chủ động kiểm tra cơ sở xác định xuất xứ thay vì chỉ tập hợp chứng từ khi có yêu cầu.
3.3 Hoàn thiện hồ sơ chứng minh xuất xứ
Theo Điều 9, chủ thể thể hiện xuất xứ Việt Nam chịu trách nhiệm về tính chính xác, trung thực của thông tin công bố; phải lưu hồ sơ, chứng từ chứng minh và cung cấp chứng minh khi cơ quan có thẩm quyền yêu cầu.
Hồ sơ được nghị định nêu gồm:
- Hóa đơn đầu vào.
- Bảng kê nguyên vật liệu.
- Mô tả quy trình sản xuất.
- Các tài liệu khác có liên quan.
Việc lưu trữ dữ liệu điện tử, văn bản thực hiện theo pháp luật kế toán và lưu trữ.
Để thuận tiện tra cứu, doanh nghiệp nên sắp xếp hồ sơ theo sản phẩm, gắn bảng đánh giá xuất xứ với chứng từ nguồn và phân công người phụ trách. Không chỉ lưu bảng tính mà thiếu tài liệu chứng minh các số liệu đầu vào.
Như vậy, từ ngày 1/1/2027, doanh nghiệp thuộc phạm vi áp dụng cần xác định xuất xứ Việt Nam dựa trên tiêu chí phù hợp và hồ sơ có thể chứng minh. Rà soát sản phẩm, chuẩn hóa dữ liệu nguyên liệu và hoàn thiện hồ sơ từ sớm sẽ giúp doanh nghiệp chủ động thực hiện Nghị định 384/2026/NĐ-CP.
Nguyệt Nga
TIN TỨC LIÊN QUAN:
Giấy chứng nhận xuất xứ hàng hóa và hướng dẫn thủ tục chi tiết
24/03/2025-5186 lượt xem
Xuất xứ hàng hóa và quy trình kiểm tra xuất xứ doanh nghiệp cần biết
18/05/2026-1253 lượt xem